Domain außentemperatur.de kaufen?
Wir ziehen mit dem Projekt
außentemperatur.de um.
Sind Sie am Kauf der Domain
außentemperatur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain außentemperatur.de kaufen?
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **

Ähnliche Suchbegriffe für Bilanzgewinn
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
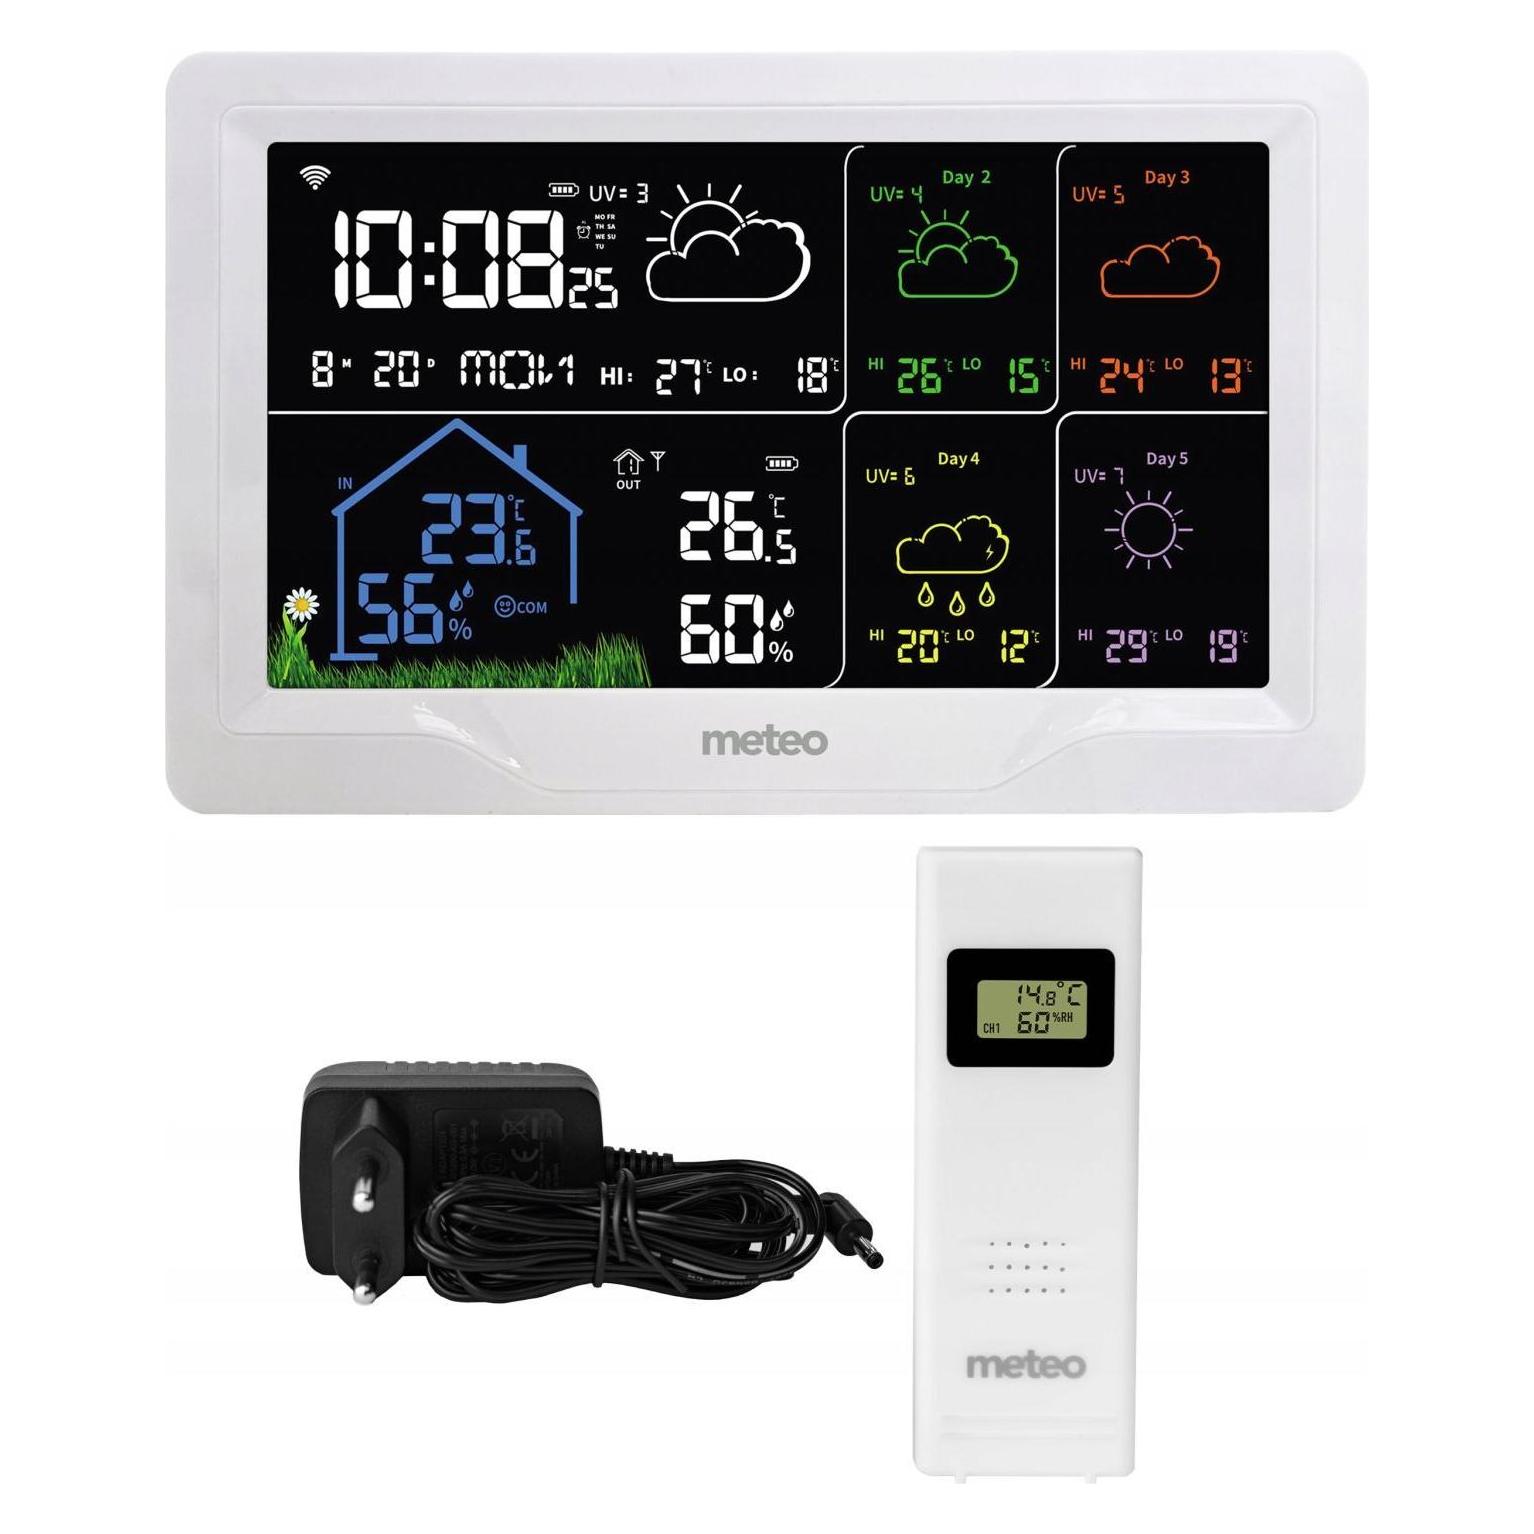
Ventus Wetterstation & Thermometer, Wetterstation, SchwarzInformiert Sie über das Raumklima und das Wetter über ein zweifarbige Anzeige. Die leistungsstarke Wi-Fi-Wetterstation mit einem kombinierten Aussensensor für Temperatur, relative Luftfeuchtigkeit, Niederschlag sowie Windrichtung/-geschwindigkeit ermöglicht es Ihnen, die gesammelten Wetterdaten über eine App einzusehen und zu analysieren. Die W850 Wi-Fi-Wetterstation bietet eine Wettervorhersagefunktion mit leicht erkennbaren Wettersymbolen sowie eine praktische Alarmfunktion. Darüber hinaus ist es möglich, Wetterdaten über Wi-Fi an Wetterportale hochzuladen, was eine mobile Analyse oder das Teilen mit anderen Nutzern innerhalb der Community ermöglicht. Der solarbetriebene Kombisensor (batterieunterstützt) überträgt die Sensordaten an die Basisstation. In offenen Feldern sind Reichweiten von bis zu 150 m möglich. Der Sensor sendet zyklisch Daten zu Temperatur, Luftfeuchtigkeit, Windgeschwindigkeit/-richtung, Helligkeit, UV-Index und Niederschlag alle 12 oder 24 Sekunden. Hochwertige drahtlose Wetterstation (868 MHz) mit einem zweifarbigen LCD-Display. Hauptwetteranzeige mit einer Diagonale von 18 cm (7,08"). Separater Anzeigebereich für die Wettervorhersage mit einer Diagonale von 16,4 cm (6,46"). Upload-Funktion für Wetterportale. Ersteinrichtung mit der WSLink-App (kostenlos erhältlich für iOS und Android). Integriertes Solarpanel zur Stromversorgung des Kombisensors, mit Batterieunterstützung durch 3x Mignon/AA-Batterien. Der Neigungswinkel des Solarpanels ist in 6 Stufen einstellbar. Multisensorfähigkeiten für Niederschlag, Windgeschwindigkeit/-richtung, Innen-/Aussenluftfeuchtigkeit, Luftdruck, Innen-/Aussentemperatur, Umgebungshelligkeit/UV-Index. Niederschlag in mm oder Zoll; Windgeschwindigkeit in m/s, km/h, Knoten, mph; Windrichtung in Grad oder Himmelsrichtungen; Luftdruck in hPa, inHg oder mmHg; Innen-/Aussentemperatur in °C oder °F; Umgebungshelligkeit in klx, W/m2 oder kfc. Display-Hintergrundbeleuchtung einstellbar (Niedrig/Hoch und Automatikmodus).309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **


Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
Top-Angebote
Produkte zum Begriff Bilanzgewinn:
-
Eltako Wetterdaten Multisensor, Wetterstation ZubehörDer Wetterdaten-Multisensor WMS sendet einmal pro Sekunde die aktuell erfassten Wetterdaten: Helligkeit aus drei Himmelsrichtungen 0-99.000 Lux, Wind 0-35 m/s, Regen und Temperatur -40-80 °C an das nachgeschaltete MSR12-UC, FWG14MS oder FWS61-24V DC. Als Verbindungsleitung genügt ein handelsübliches Telefonkabel J-YSTY 2x2x0,8 oder gleichwertig. Zulässige Leitungslänge 100 m. Kompaktes Kunststoffgehäuse, L x B x H 118 x 96 x 77 mm, Schutzart IP44, Umgebungstemperatur -30 °C bis 50 °C. Für die Stromversorgung einschliesslich Heizung des Regensensors ist ein Netzteil WNT15-24VDC24W oder WNT61-24VDC10W erforderlich. Um ein WMS mehrfach auszuwerten, können bis zu 64 Auswerteeinheiten MSR12-UC, FWG14MS oder FWS61-24V DC an den Wetterdaten-Multisensor angeschlossen werden.322,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Sendeeinheit Funk Wetterdaten Sendemodul, Wetterstation ZubehörFunk-Wetterdaten-Sendemodul für die sieben Wetterdaten des Multisensors MS. Mit innenliegender Antenne. Stand-by-Verlust nur 0,3 Watt. Für Einbaumontage. 45 mm lang, 45 mm breit, 18 mm tief. Versorgungsspannung 24 V DC von dem 33 mm tiefen Schaltnetzteil SNT61-230V/24V DC-0,25A, ebenfalls 45 mm lang und 45 mm breit. Dieses Schaltnetzteil versorgt gleichzeitig den Multisensor MS einschliesslich Heizung des Regensensors. Ggf. für beide Geräte zusammen eine tiefe UP-Dose setzen. Dieses Wetterdaten-Sendemodul empfängt per Kabel J-Y (ST) Y 2x2x0,8 von dem aussen am Gebäude befestigten Multisensor MS einmal pro Sekunde die sieben aktuell erfassten Wetterdaten Helligkeit (aus drei Himmelsrichtungen), Dämmerung, Wind, Regen sowie Aussentemperatur und sendet diese mit nachstehender Priorität als Funk-Telegramme in den Eltako-Gebäudefunk. Die Auswertung erfolgt mit der Gebäudefunk-Visualisierungs- und Steuerungs-Software GFVS, dem Funk-Multifunktions-Sensorrelais FMSR14, den Aktoren FSB14 und FSB71 sowie der Funk-Wetterdaten-Anzeige FWA65D. Bei dem Anlegen der Versorgungsspannung wird sofort ein Lern-Telegramm gesendet und nach ca. 60 Sekunden zwei Status-Telegramme mit allen aktuellen Werten. Danach mindestens alle 10 Minuten, jedoch auch: Helligkeitswerte West, Süd und Ost je von 0 bis 99 kLux bei einer Änderung um mindestens 10 %. Dämmerungswerte von 0 bis 999 Lux bei einer Änderung um mindestens 10 %. Windstärken von 0 bis 70 m/s. Ab 4 m/s bis 16 m/s werden die aktuellen Werte sofort dreimal im Abstand von einer Sekunde gesendet und danach weiter ansteigende Werte innerhalb von 20 Sekunden. Zurückgehende Windstärken werden stufenweise 20 Sekunden verzögert gesendet. Regen bei Beginn sofort dreimal, nach dem Ende innerhalb von 20 Sekunden. Temperaturwerte von -40,0 °C bis +80,0 °C alle 10 Minuten, zusammen mit allen anderen Werten in einem Status-Telegramm.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Bilanzgewinn Eigenkapital?
Ist Bilanzgewinn Eigenkapital? Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens, der aus den erwirtschafteten Gewinnen resultiert. Er wird in der Bilanz auf der Passivseite ausgewiesen und erhöht somit das Eigenkapital. Der Bilanzgewinn wird in der Regel aus dem Jahresüberschuss gebildet, der nach Abzug aller Aufwendungen und Steuern verbleibt. Somit ist der Bilanzgewinn eine wichtige Kennzahl für die finanzielle Gesundheit eines Unternehmens und trägt zur Stärkung des Eigenkapitals bei. **
-
Ist der Bilanzgewinn Eigenkapital?
Der Bilanzgewinn ist ein Teil des Eigenkapitals eines Unternehmens. Er entsteht, wenn die Gewinne eines Unternehmens nicht ausgeschüttet, sondern einbehalten werden. Somit erhöht der Bilanzgewinn das Eigenkapital des Unternehmens. Er wird in der Bilanz auf der Passivseite ausgewiesen und trägt zur Stärkung der finanziellen Basis des Unternehmens bei. Der Bilanzgewinn kann für zukünftige Investitionen genutzt werden oder dazu dienen, die Eigenkapitalbasis des Unternehmens zu festigen. Insgesamt ist der Bilanzgewinn also ein wichtiger Bestandteil des Eigenkapitals eines Unternehmens. **
-
Was versteht man unter Bilanzgewinn?
Was versteht man unter Bilanzgewinn? Der Bilanzgewinn ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erzielt hat und der in der Bilanz ausgewiesen wird. Er setzt sich aus dem Jahresüberschuss abzüglich des Verlustvortrags und zuzüglich etwaiger Gewinnvorträge zusammen. Der Bilanzgewinn ist somit ein wichtiger Bestandteil der Eigenkapitalstruktur eines Unternehmens und kann entweder ausgeschüttet oder einbehalten werden, um das Eigenkapital zu stärken. Er dient auch als Grundlage für die Gewinnausschüttung an die Aktionäre und die Bildung von Rücklagen. **
-
Wie berechnet man den Bilanzgewinn?
Der Bilanzgewinn wird in der Regel am Ende eines Geschäftsjahres berechnet. Dazu werden die Erträge und Aufwendungen des Unternehmens gegenübergestellt. Zunächst werden die Erträge, wie beispielsweise Umsatzerlöse, Zinserträge und sonstige betriebliche Erträge, summiert. Anschließend werden die Aufwendungen, wie beispielsweise Personalkosten, Materialkosten, Zinsaufwendungen und Abschreibungen, summiert. Der Bilanzgewinn ergibt sich dann aus der Differenz zwischen den Erträgen und den Aufwendungen. Dieser Gewinn kann entweder ausgeschüttet oder einbehalten und in die Rücklagen des Unternehmens eingestellt werden. **
Ähnliche Suchbegriffe für Bilanzgewinn
-
Ventus Wetterstation & Thermometer, Wetterstation, SchwarzInformiert Sie über das Raumklima und das Wetter über ein zweifarbige Anzeige. Die leistungsstarke Wi-Fi-Wetterstation mit einem kombinierten Aussensensor für Temperatur, relative Luftfeuchtigkeit, Niederschlag sowie Windrichtung/-geschwindigkeit ermöglicht es Ihnen, die gesammelten Wetterdaten über eine App einzusehen und zu analysieren. Die W850 Wi-Fi-Wetterstation bietet eine Wettervorhersagefunktion mit leicht erkennbaren Wettersymbolen sowie eine praktische Alarmfunktion. Darüber hinaus ist es möglich, Wetterdaten über Wi-Fi an Wetterportale hochzuladen, was eine mobile Analyse oder das Teilen mit anderen Nutzern innerhalb der Community ermöglicht. Der solarbetriebene Kombisensor (batterieunterstützt) überträgt die Sensordaten an die Basisstation. In offenen Feldern sind Reichweiten von bis zu 150 m möglich. Der Sensor sendet zyklisch Daten zu Temperatur, Luftfeuchtigkeit, Windgeschwindigkeit/-richtung, Helligkeit, UV-Index und Niederschlag alle 12 oder 24 Sekunden. Hochwertige drahtlose Wetterstation (868 MHz) mit einem zweifarbigen LCD-Display. Hauptwetteranzeige mit einer Diagonale von 18 cm (7,08"). Separater Anzeigebereich für die Wettervorhersage mit einer Diagonale von 16,4 cm (6,46"). Upload-Funktion für Wetterportale. Ersteinrichtung mit der WSLink-App (kostenlos erhältlich für iOS und Android). Integriertes Solarpanel zur Stromversorgung des Kombisensors, mit Batterieunterstützung durch 3x Mignon/AA-Batterien. Der Neigungswinkel des Solarpanels ist in 6 Stufen einstellbar. Multisensorfähigkeiten für Niederschlag, Windgeschwindigkeit/-richtung, Innen-/Aussenluftfeuchtigkeit, Luftdruck, Innen-/Aussentemperatur, Umgebungshelligkeit/UV-Index. Niederschlag in mm oder Zoll; Windgeschwindigkeit in m/s, km/h, Knoten, mph; Windrichtung in Grad oder Himmelsrichtungen; Luftdruck in hPa, inHg oder mmHg; Innen-/Aussentemperatur in °C oder °F; Umgebungshelligkeit in klx, W/m2 oder kfc. Display-Hintergrundbeleuchtung einstellbar (Niedrig/Hoch und Automatikmodus).309,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
BGS Kälte-/Klima-Werkzeugkoffer 86tlg. - 15504entsprechende Grundausstattung für den Anwendungsbereich der Kälte- und Klimainstallationteilweise bestückt mit isolierten Werkzeugen und geprüft nach DIN EN/IEC 60900mit seinen 86 Teilen bietet dieser Werkzeug-Satz eine breite Auswahl an Werkzeugen und ist für viele Anwendungen geeignetim stabilen Hartschalenkoffer aus ABS Kunststoff mit verstärkten Ecken, die das Gehäuse vor Schäden schützen und es besonders langlebig machenwährend des Transports sind alle im Koffer enthaltenen Teile durch elastische Gurte und Klettverschlüsse gut geschützt und an ihren Plätzen gesichertWerkzeugtafeln aus schmutzabweisend beschichteten MDF Holzfaserplatteneine EPE Schaumeinlage aus robustem, hochwertigem Hartschaum verklebt im Bodenbereich bietet jedem Werkzeug seinen festen PlatzSteckschlüssel-Einsätze, Umschaltknarre, VDE-Zangen, VDE-Schraubendreher, Splintentreiber und Doppel-Maulschlüssel gefertigt aus Chrom-Vanadium StahlOberflächenvergütung: verchromt, mattWinkelschlüssel und Bit-Einsätze aus hochwertigem Chrom-Vanadium Stahl (S2)Lieferumfang:1 Umschaltknarre | feinverzahnt | Abtrieb Außenvierkant 6,3 mm (1/4") (Art. 630)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4 mm (Art. 2344)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 4,5 mm (Art. 2339)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5 mm (Art. 2345)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 5,5 mm (Art. 2343)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 6 mm (Art. 2346)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 7 mm (Art. 2347)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 8 mm (Art. 2348)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 9 mm (Art. 2349)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 10 mm (Art. 2350)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 11 mm (Art. 2351)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 12 mm (Art. 2352)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 13 mm (Art. 2353)1 Steckschlüssel-Einsatz Super Lock | Antrieb Innenvierkant 6,3 mm (1/4") | SW 14 mm (Art. 2354)1 Drehgriff | Abtrieb Außenvierkant 6,3 mm (1/4") | 150 mm (Art. 216)1 Kardangelenk | 6,3 mm (1/4") (Art. 250)1 Bit-Knarren-Adapter | Außensechskant 6,3 mm (1/4") - Außenvierkant 6,3 mm (1/4") | 30 mm (Art. 8202)1 Flexible Verlängerung | 6,3 mm (1/4") | 150 mm (Art. 2320)1 Kipp-Verlängerung | 6,3 mm (1/4") | 50 mm (Art. 2232)1 Kipp-Verlängerung | 6,3 mm (1/4") | 100 mm (Art. 2231)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 4 mm (Art. 2493)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 5,5 mm (Art. 2494)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 6,5 mm (Art. 2495)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Schlitz 7 mm (Art. 2496)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH1 (Art. 2487)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH2 (Art. 2488)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PH3 (Art. 2489)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ1 (Art. 2490)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ2 (Art. 2491)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Kreuzschlitz PZ3 (Art. 2492)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 3 mm (Art. 2497)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 4 mm (Art. 2498)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 5 mm (Art. 2499)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 6 mm (Art. 2500)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 7 mm (Art. 2501)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | Innensechskant 8 mm (Art. 2502)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T10 (Art. 2357)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T20 (Art. 2359)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T25 (Art. 2360)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T30 (Art. 2362)1 Bit-Einsatz | Antrieb Innenvierkant 6,3 mm (1/4") | T-Profil (für Torx) mit Bohrung T40 (Art. 2363)1 Hand-Blechschälbohrer | 3 - 12 mm (Art. 8892)1 Winkelschlüssel-Satz | kurz | Innensechskant 1,5 - 10 mm | 9-tlg. (Art. 807)1 Rohr-Biegezange | für Rohr-Ø 3 - 4,75 - 6 mm (Art. 8228)1 Doppel-Maulschlüssel | SW 6x7 mm (Art. 30606)1 Doppel-Maulschlüssel | SW 8x9 mm (Art. 30608)1 Doppel-Maulschlüssel | SW 10x11 mm (Art. 30610)1 Doppel-Maulschlüssel | SW 12x13 mm (Art. 30612)1 Doppel-Maulschlüssel | SW 14x15 mm (Art. 30614)1 Doppel-Maulschlüssel | SW 16x17 mm (Art. 30616)1 Doppel-Maulschlüssel | SW 18x19 mm (Art. 30618)1 Doppel-Maulschlüssel | SW 20x22 mm (Art. 30620)1 Doppel-Maulschlüssel | SW 21x23 mm (Art. 30621)1 Doppel-Maulschlüssel | SW 24x27 mm (Art. 30624)1 Doppel-Maulschlüssel | SW 25x28 mm (Art. 30625)1 Doppel-Maulschlüssel | SW 30x32 mm (Art. 30630)1 Rohr-Biegezange | 4,75 + 6 mm (Art. 8229)1 Rohrabschneider | Ø 3 - 35 mm / 1/8" - 1 3/8" (Art. 8341)1 Rohrabschneider | Ø 3 - 30 mm (Art. 9521)1 Schraubendreher | Schlitz 6 mm | Klingenlänge 38 mm (Art. 4903)1 Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 38 mm (Art. 4909)1 Rollgabelschlüssel mit Kunststoff-Softgriff | SW max. 25 mm (Art. 1441)1 Magnetheber | 650 mm | Zugkraft 3 kg (Art. 3188)1 Universal-Bördelgerät | verstellbar 4,7 - 16 mm (Art. 360)1 Aluminium-Sägebogen | 150 mm (Art. 2083)1 Rollbandmaß | 19 mm x 5 m (Art. 8394)1 Universal-Schere | Edelstahl | 180 mm (Art. 7962)1 Splintentreiber | 150 mm | 3 mm (Art. 1651-3)1 Splintentreiber | 150 mm | 4 mm (Art. 1651-4)1 Splintentreiber | 150 mm | 5 mm (Art. 1651-5)1 Splintentreiber | 150 mm | 6 mm (Art. 1651-6)1 Splintentreiber | 150 mm | 7 mm (Art. 1651-7)1 Splintentreiber | 150 mm | 8 mm (Art. 1651-8)1 Schlosserhammer | Hickory-Stiel | DIN 1041 | 300 g (Art. 52303)1 VDE-Wasserpumpenzange | 250 mm (Art. 7157)1 VDE-Seitenschneider | 160 mm (Art. 7154)1 VDE-Telefonzange | 160 mm (Art. 7151)1 VDE-Kombizange | 180 mm (Art. 7150)1 Spannungsprüfer | 120 - 250 V | 140 mm (Art. 725)1 VDE-Schraubendreher | Schlitz 3 mm | Klingenlänge 75 mm (Art. 4925)1 VDE-Schraubendreher | Schlitz 4 mm | Klingenlänge 100 mm (Art. 4924)1 VDE-Schraubendreher | Schlitz 5,5 mm | Klingenlänge 125 mm (Art. 4940)1 VDE-Schraubendreher | Schlitz 6,5 mm | Klingenlänge 150 mm (Art. 4941)1 VDE-Schraubendreher | Kreuzschlitz PH0 | Klingenlänge 75 mm (Art. 4942)1 VDE-Schraubendreher | Kreuzschlitz PH1 | Klingenlänge 80 mm (Art. 4926)1 VDE-Schraubendreher | Kreuzschlitz PH2 | Klingenlänge 100 mm (Art. 4927)1 ABS Kunststoff-Leerkoffer zu Art. 15504 (Art. 15504-1)MerkmaleBruttogewicht: 12304 g307,49 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann muss Bilanzgewinn ausgewiesen werden?
Der Bilanzgewinn muss in der Bilanz ausgewiesen werden, wenn das Unternehmen am Ende des Geschäftsjahres einen Gewinn erwirtschaftet hat. Dieser Gewinn wird in der Gewinn- und Verlustrechnung ermittelt und anschließend in die Bilanz übertragen. Der Bilanzgewinn zeigt den Anteil des Gewinns, der den Eigentümern des Unternehmens gehört und nicht als Rücklage oder für andere Zwecke verwendet wird. Die Ausweisung des Bilanzgewinns ist wichtig, um Transparenz über die finanzielle Situation des Unternehmens zu schaffen und den Anteilseignern Informationen über ihre finanzielle Beteiligung zu geben. Unternehmen müssen den Bilanzgewinn gemäß den gesetzlichen Vorschriften und den Grundsätzen ordnungsgemäßer Buchführung korrekt ausweisen. **
-
Was sagt der Bilanzgewinn aus?
Der Bilanzgewinn gibt an, wie viel Gewinn ein Unternehmen in einem bestimmten Zeitraum erwirtschaftet hat. Er ist das Ergebnis aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens. Der Bilanzgewinn wird in der Bilanz als Eigenkapital ausgewiesen und kann entweder ein positives oder ein negatives Ergebnis sein. Ein positiver Bilanzgewinn zeigt an, dass das Unternehmen profitabel ist und Gewinne erwirtschaftet hat, während ein negativer Bilanzgewinn darauf hinweist, dass das Unternehmen Verluste gemacht hat. Der Bilanzgewinn ist somit ein wichtiger Indikator für die finanzielle Gesundheit und Leistungsfähigkeit eines Unternehmens. **
-
Sind Jahresüberschuss und Bilanzgewinn identisch?
Nein, Jahresüberschuss und Bilanzgewinn sind nicht identisch. Der Jahresüberschuss ist der Gewinn, den ein Unternehmen in einem Geschäftsjahr erwirtschaftet hat, nach Abzug aller Kosten und Steuern. Der Bilanzgewinn hingegen ist der Gewinn, der in der Bilanz des Unternehmens ausgewiesen wird und als Eigenkapital in der Bilanz verbleibt oder als Gewinnausschüttung an die Eigentümer verteilt wird. **
-
Wie kommt man auf den Bilanzgewinn?
Der Bilanzgewinn ergibt sich aus der Differenz zwischen den Erträgen und den Aufwendungen eines Unternehmens innerhalb eines Geschäftsjahres. Um auf den Bilanzgewinn zu kommen, müssen die Einnahmen, wie beispielsweise Umsatzerlöse, Zinserträge oder sonstige betriebliche Erträge, von den Ausgaben, wie beispielsweise Materialkosten, Personalkosten, Mieten und Abschreibungen, abgezogen werden. Wenn die Erträge die Aufwendungen übersteigen, spricht man von einem Bilanzgewinn. Dieser kann dann entweder einbehalten und für zukünftige Investitionen genutzt oder an die Anteilseigner ausgeschüttet werden. Letztendlich wird der Bilanzgewinn in der Gewinn- und Verlustrechnung des Unternehmens ausgewiesen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.