Domain außentemperatur.de kaufen?
Wir ziehen mit dem Projekt
außentemperatur.de um.
Sind Sie am Kauf der Domain
außentemperatur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain außentemperatur.de kaufen?
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **

Ähnliche Suchbegriffe für Selbstbehalt
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
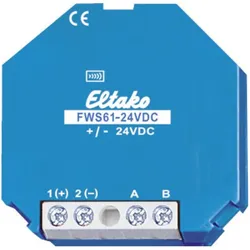
Eltako Sendeeinheit Funk Wetterdaten Sendemodul, Wetterstation ZubehörFunk-Wetterdaten-Sendemodul für die sieben Wetterdaten des Multisensors MS. Mit innenliegender Antenne. Stand-by-Verlust nur 0,3 Watt. Für Einbaumontage. 45 mm lang, 45 mm breit, 18 mm tief. Versorgungsspannung 24 V DC von dem 33 mm tiefen Schaltnetzteil SNT61-230V/24V DC-0,25A, ebenfalls 45 mm lang und 45 mm breit. Dieses Schaltnetzteil versorgt gleichzeitig den Multisensor MS einschliesslich Heizung des Regensensors. Ggf. für beide Geräte zusammen eine tiefe UP-Dose setzen. Dieses Wetterdaten-Sendemodul empfängt per Kabel J-Y (ST) Y 2x2x0,8 von dem aussen am Gebäude befestigten Multisensor MS einmal pro Sekunde die sieben aktuell erfassten Wetterdaten Helligkeit (aus drei Himmelsrichtungen), Dämmerung, Wind, Regen sowie Aussentemperatur und sendet diese mit nachstehender Priorität als Funk-Telegramme in den Eltako-Gebäudefunk. Die Auswertung erfolgt mit der Gebäudefunk-Visualisierungs- und Steuerungs-Software GFVS, dem Funk-Multifunktions-Sensorrelais FMSR14, den Aktoren FSB14 und FSB71 sowie der Funk-Wetterdaten-Anzeige FWA65D. Bei dem Anlegen der Versorgungsspannung wird sofort ein Lern-Telegramm gesendet und nach ca. 60 Sekunden zwei Status-Telegramme mit allen aktuellen Werten. Danach mindestens alle 10 Minuten, jedoch auch: Helligkeitswerte West, Süd und Ost je von 0 bis 99 kLux bei einer Änderung um mindestens 10 %. Dämmerungswerte von 0 bis 999 Lux bei einer Änderung um mindestens 10 %. Windstärken von 0 bis 70 m/s. Ab 4 m/s bis 16 m/s werden die aktuellen Werte sofort dreimal im Abstand von einer Sekunde gesendet und danach weiter ansteigende Werte innerhalb von 20 Sekunden. Zurückgehende Windstärken werden stufenweise 20 Sekunden verzögert gesendet. Regen bei Beginn sofort dreimal, nach dem Ende innerhalb von 20 Sekunden. Temperaturwerte von -40,0 °C bis +80,0 °C alle 10 Minuten, zusammen mit allen anderen Werten in einem Status-Telegramm.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **

Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
Top-Angebote
Produkte zum Begriff Selbstbehalt:
-
Eltako Wetterdaten Multisensor, Wetterstation ZubehörDer Wetterdaten-Multisensor WMS sendet einmal pro Sekunde die aktuell erfassten Wetterdaten: Helligkeit aus drei Himmelsrichtungen 0-99.000 Lux, Wind 0-35 m/s, Regen und Temperatur -40-80 °C an das nachgeschaltete MSR12-UC, FWG14MS oder FWS61-24V DC. Als Verbindungsleitung genügt ein handelsübliches Telefonkabel J-YSTY 2x2x0,8 oder gleichwertig. Zulässige Leitungslänge 100 m. Kompaktes Kunststoffgehäuse, L x B x H 118 x 96 x 77 mm, Schutzart IP44, Umgebungstemperatur -30 °C bis 50 °C. Für die Stromversorgung einschliesslich Heizung des Regensensors ist ein Netzteil WNT15-24VDC24W oder WNT61-24VDC10W erforderlich. Um ein WMS mehrfach auszuwerten, können bis zu 64 Auswerteeinheiten MSR12-UC, FWG14MS oder FWS61-24V DC an den Wetterdaten-Multisensor angeschlossen werden.320,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Eltako Sendeeinheit Funk Wetterdaten Sendemodul, Wetterstation ZubehörFunk-Wetterdaten-Sendemodul für die sieben Wetterdaten des Multisensors MS. Mit innenliegender Antenne. Stand-by-Verlust nur 0,3 Watt. Für Einbaumontage. 45 mm lang, 45 mm breit, 18 mm tief. Versorgungsspannung 24 V DC von dem 33 mm tiefen Schaltnetzteil SNT61-230V/24V DC-0,25A, ebenfalls 45 mm lang und 45 mm breit. Dieses Schaltnetzteil versorgt gleichzeitig den Multisensor MS einschliesslich Heizung des Regensensors. Ggf. für beide Geräte zusammen eine tiefe UP-Dose setzen. Dieses Wetterdaten-Sendemodul empfängt per Kabel J-Y (ST) Y 2x2x0,8 von dem aussen am Gebäude befestigten Multisensor MS einmal pro Sekunde die sieben aktuell erfassten Wetterdaten Helligkeit (aus drei Himmelsrichtungen), Dämmerung, Wind, Regen sowie Aussentemperatur und sendet diese mit nachstehender Priorität als Funk-Telegramme in den Eltako-Gebäudefunk. Die Auswertung erfolgt mit der Gebäudefunk-Visualisierungs- und Steuerungs-Software GFVS, dem Funk-Multifunktions-Sensorrelais FMSR14, den Aktoren FSB14 und FSB71 sowie der Funk-Wetterdaten-Anzeige FWA65D. Bei dem Anlegen der Versorgungsspannung wird sofort ein Lern-Telegramm gesendet und nach ca. 60 Sekunden zwei Status-Telegramme mit allen aktuellen Werten. Danach mindestens alle 10 Minuten, jedoch auch: Helligkeitswerte West, Süd und Ost je von 0 bis 99 kLux bei einer Änderung um mindestens 10 %. Dämmerungswerte von 0 bis 999 Lux bei einer Änderung um mindestens 10 %. Windstärken von 0 bis 70 m/s. Ab 4 m/s bis 16 m/s werden die aktuellen Werte sofort dreimal im Abstand von einer Sekunde gesendet und danach weiter ansteigende Werte innerhalb von 20 Sekunden. Zurückgehende Windstärken werden stufenweise 20 Sekunden verzögert gesendet. Regen bei Beginn sofort dreimal, nach dem Ende innerhalb von 20 Sekunden. Temperaturwerte von -40,0 °C bis +80,0 °C alle 10 Minuten, zusammen mit allen anderen Werten in einem Status-Telegramm.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Selbstbehalt?
Selbstbehalt ist der Betrag, den Versicherte im Rahmen einer Versicherung selbst tragen müssen, bevor die Versicherung Leistungen erbringt. Dieser Betrag wird in der Regel zu Beginn eines Versicherungsjahres festgelegt. Wenn also ein Schaden eintritt, muss der Versicherte zunächst den Selbstbehalt aus eigener Tasche zahlen, bevor die Versicherung die restlichen Kosten übernimmt. Der Selbstbehalt dient dazu, Versicherte dazu zu motivieren, sparsam mit den Leistungen der Versicherung umzugehen und sich bewusst zu machen, dass sie einen Teil der Kosten selbst tragen müssen. Je höher der Selbstbehalt ist, desto niedriger sind in der Regel die Versicherungsprämien. **
-
Welcher Selbstbehalt Krankenkasse?
Der Selbstbehalt bei einer Krankenkasse bezieht sich auf den Betrag, den Versicherte im Krankheitsfall selbst tragen müssen, bevor die Krankenkasse Leistungen übernimmt. Dieser Betrag kann je nach Versicherungsvertrag und Krankenkasse variieren. Ein höherer Selbstbehalt kann zu niedrigeren monatlichen Beiträgen führen, während ein niedrigerer Selbstbehalt zu höheren Beiträgen führen kann. Es ist wichtig, die Höhe des Selbstbehalts bei der Auswahl einer Krankenkasse zu berücksichtigen, um die für die individuelle Situation beste Option zu finden. Daher lautet die Frage: "Welcher Selbstbehalt Krankenkasse?" **
-
Was zählt zum Selbstbehalt?
Zum Selbstbehalt zählen alle Kosten, die eine Person selbst tragen muss, bevor die Versicherung oder andere Leistungsanbieter einspringen. Dazu gehören beispielsweise Eigenbeteiligungen, die in Versicherungsverträgen festgelegt sind, sowie Kosten, die nicht von der Versicherung abgedeckt werden. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie zum Beispiel Arztkosten, Medikamente oder Reparaturen. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag genau zu prüfen, um zu verstehen, welche Kosten man im Ernstfall selbst tragen muss. **
-
Was bedeutet kein Selbstbehalt?
Kein Selbstbehalt bedeutet, dass die Versicherungsgesellschaft im Schadensfall die gesamten Kosten übernimmt, ohne dass der Versicherte einen Teilbetrag selbst tragen muss. Dies bietet dem Versicherten finanzielle Sicherheit, da er im Ernstfall nicht für einen Teil der Kosten aufkommen muss. Allerdings kann eine Versicherung ohne Selbstbehalt auch höhere Prämien haben, da die Versicherungsgesellschaft ein höheres Risiko trägt. Insgesamt bietet eine Versicherung ohne Selbstbehalt eine umfassendere Absicherung, da der Versicherte keine zusätzlichen Kosten befürchten muss. Es ist wichtig, die genauen Bedingungen und Leistungen einer Versicherung ohne Selbstbehalt zu prüfen, um sicherzustellen, dass sie den individuellen Bedürfnissen und finanziellen Möglichkeiten entspricht. **
Ähnliche Suchbegriffe für Selbstbehalt
-
Ventus Wetterstation & Thermometer, Wetterstation, SchwarzInformiert Sie über das Raumklima und das Wetter über ein zweifarbige Anzeige. Die leistungsstarke Wi-Fi-Wetterstation mit einem kombinierten Aussensensor für Temperatur, relative Luftfeuchtigkeit, Niederschlag sowie Windrichtung/-geschwindigkeit ermöglicht es Ihnen, die gesammelten Wetterdaten über eine App einzusehen und zu analysieren. Die W850 Wi-Fi-Wetterstation bietet eine Wettervorhersagefunktion mit leicht erkennbaren Wettersymbolen sowie eine praktische Alarmfunktion. Darüber hinaus ist es möglich, Wetterdaten über Wi-Fi an Wetterportale hochzuladen, was eine mobile Analyse oder das Teilen mit anderen Nutzern innerhalb der Community ermöglicht. Der solarbetriebene Kombisensor (batterieunterstützt) überträgt die Sensordaten an die Basisstation. In offenen Feldern sind Reichweiten von bis zu 150 m möglich. Der Sensor sendet zyklisch Daten zu Temperatur, Luftfeuchtigkeit, Windgeschwindigkeit/-richtung, Helligkeit, UV-Index und Niederschlag alle 12 oder 24 Sekunden. Hochwertige drahtlose Wetterstation (868 MHz) mit einem zweifarbigen LCD-Display. Hauptwetteranzeige mit einer Diagonale von 18 cm (7,08"). Separater Anzeigebereich für die Wettervorhersage mit einer Diagonale von 16,4 cm (6,46"). Upload-Funktion für Wetterportale. Ersteinrichtung mit der WSLink-App (kostenlos erhältlich für iOS und Android). Integriertes Solarpanel zur Stromversorgung des Kombisensors, mit Batterieunterstützung durch 3x Mignon/AA-Batterien. Der Neigungswinkel des Solarpanels ist in 6 Stufen einstellbar. Multisensorfähigkeiten für Niederschlag, Windgeschwindigkeit/-richtung, Innen-/Aussenluftfeuchtigkeit, Luftdruck, Innen-/Aussentemperatur, Umgebungshelligkeit/UV-Index. Niederschlag in mm oder Zoll; Windgeschwindigkeit in m/s, km/h, Knoten, mph; Windrichtung in Grad oder Himmelsrichtungen; Luftdruck in hPa, inHg oder mmHg; Innen-/Aussentemperatur in °C oder °F; Umgebungshelligkeit in klx, W/m2 oder kfc. Display-Hintergrundbeleuchtung einstellbar (Niedrig/Hoch und Automatikmodus).219,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Technoline WS 6458 Wetterstation (Wettervorhersage, Innen-/Aussentemperatur, Luftfeuchtigkeit), Wetterstation, SchwarzDie WS 6458 Wetterstation von Technoline ist ein vielseitiges Gerät, das präzise Wettervorhersagen sowie aktuelle Innen- und Aussentemperaturen und Luftfeuchtigkeitswerte bereitstellt. Diese digitale Wetterstation bietet eine benutzerfreundliche Anzeige, die es ermöglicht, die gesammelten Daten einfach abzulesen und zu interpretieren. Sie ist sowohl für die Wandmontage als auch für die Tischmontage geeignet, was eine flexible Platzierung in verschiedenen Umgebungen ermöglicht. Die Wetterstation nutzt Funkübertragung, um die Daten zu empfangen, und bietet eine zusätzliche Funktion zur Wetterprognose, die Ihnen hilft, sich auf bevorstehende Wetteränderungen vorzubereiten. Hergestellt in China, ist die WS 6458 nicht mit Smart Home-Systemen kompatibel, bietet jedoch eine zuverlässige und informative Lösung für alle, die ihre Umgebung besser verstehen möchten. Mit ihrem klaren Design und der praktischen Funktionalität ist diese Wetterstation eine wertvolle Ergänzung für jedes Zuhause.41,52 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zählt unter Selbstbehalt?
Unter Selbstbehalt versteht man den Betrag, den eine Person im Rahmen einer Versicherung oder eines Vertrags selbst tragen muss, bevor die Versicherung oder der Vertragspartner Leistungen erbringt. Der Selbstbehalt dient dazu, dass Versicherte oder Vertragspartner einen Teil der Kosten selbst übernehmen und somit auch ein gewisses Eigeninteresse an der Vermeidung von Schadensfällen haben. Der Selbstbehalt kann je nach Vertrag und Versicherungsart unterschiedlich hoch sein und kann sich auf verschiedene Leistungen beziehen, wie z.B. Arztkosten, Reparaturkosten oder Schadensersatzansprüche. Es ist wichtig, den Selbstbehalt im Vertrag genau zu prüfen, um zu verstehen, welche Kosten man im Schadensfall selbst tragen muss. **
-
Wann sinkt der Selbstbehalt?
Der Selbstbehalt sinkt in der Regel, wenn die finanzielle Situation einer Person sich verschlechtert, beispielsweise durch Arbeitslosigkeit oder eine Reduzierung des Einkommens. Auch eine Veränderung der familiären Situation, wie etwa eine Scheidung oder der Wegfall von Unterhaltszahlungen, kann dazu führen, dass der Selbstbehalt gesenkt wird. In solchen Fällen kann beim zuständigen Amt ein Antrag auf Herabsetzung des Selbstbehalts gestellt werden. Es ist wichtig, alle relevanten Unterlagen und Nachweise einzureichen, um eine Senkung des Selbstbehalts zu erreichen. Es empfiehlt sich, sich frühzeitig über die Voraussetzungen und den Ablauf des Verfahrens zu informieren. **
-
Kann der Selbstbehalt gekürzt werden?
Kann der Selbstbehalt gekürzt werden? Der Selbstbehalt ist in der Regel vertraglich festgelegt und kann nicht einfach gekürzt werden. Allerdings kann in bestimmten Fällen eine Anpassung des Selbstbehalts möglich sein, zum Beispiel durch eine Änderung des Versicherungsvertrags oder bei besonderen Umständen wie einer finanziellen Notlage. Es ist ratsam, sich direkt an die Versicherungsgesellschaft zu wenden, um zu klären, ob eine Reduzierung des Selbstbehalts in Frage kommt und unter welchen Bedingungen dies möglich ist. Es ist wichtig, alle Optionen sorgfältig zu prüfen und gegebenenfalls professionelle Beratung in Anspruch zu nehmen, um die bestmögliche Lösung zu finden. **
-
Wie hoch ist der Selbstbehalt?
Der Selbstbehalt ist der Betrag, den Versicherte im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Er variiert je nach Versicherungsvertrag und kann unterschiedlich hoch sein. In der Regel liegt der Selbstbehalt zwischen 150 und 500 Euro, kann aber auch höher sein. Es ist wichtig, den Selbstbehalt im Versicherungsvertrag zu prüfen, um im Schadensfall nicht überrascht zu werden. Hast du schon einmal einen Schadenfall gehabt, bei dem du den Selbstbehalt zahlen musstest? **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.