Domain außentemperatur.de kaufen?
Wir ziehen mit dem Projekt
außentemperatur.de um.
Sind Sie am Kauf der Domain
außentemperatur.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain außentemperatur.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **


Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
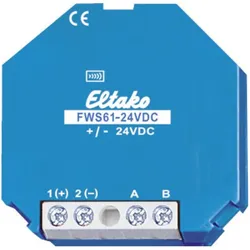
Eltako Sendeeinheit Funk Wetterdaten Sendemodul, Wetterstation ZubehörFunk-Wetterdaten-Sendemodul für die sieben Wetterdaten des Multisensors MS. Mit innenliegender Antenne. Stand-by-Verlust nur 0,3 Watt. Für Einbaumontage. 45 mm lang, 45 mm breit, 18 mm tief. Versorgungsspannung 24 V DC von dem 33 mm tiefen Schaltnetzteil SNT61-230V/24V DC-0,25A, ebenfalls 45 mm lang und 45 mm breit. Dieses Schaltnetzteil versorgt gleichzeitig den Multisensor MS einschliesslich Heizung des Regensensors. Ggf. für beide Geräte zusammen eine tiefe UP-Dose setzen. Dieses Wetterdaten-Sendemodul empfängt per Kabel J-Y (ST) Y 2x2x0,8 von dem aussen am Gebäude befestigten Multisensor MS einmal pro Sekunde die sieben aktuell erfassten Wetterdaten Helligkeit (aus drei Himmelsrichtungen), Dämmerung, Wind, Regen sowie Aussentemperatur und sendet diese mit nachstehender Priorität als Funk-Telegramme in den Eltako-Gebäudefunk. Die Auswertung erfolgt mit der Gebäudefunk-Visualisierungs- und Steuerungs-Software GFVS, dem Funk-Multifunktions-Sensorrelais FMSR14, den Aktoren FSB14 und FSB71 sowie der Funk-Wetterdaten-Anzeige FWA65D. Bei dem Anlegen der Versorgungsspannung wird sofort ein Lern-Telegramm gesendet und nach ca. 60 Sekunden zwei Status-Telegramme mit allen aktuellen Werten. Danach mindestens alle 10 Minuten, jedoch auch: Helligkeitswerte West, Süd und Ost je von 0 bis 99 kLux bei einer Änderung um mindestens 10 %. Dämmerungswerte von 0 bis 999 Lux bei einer Änderung um mindestens 10 %. Windstärken von 0 bis 70 m/s. Ab 4 m/s bis 16 m/s werden die aktuellen Werte sofort dreimal im Abstand von einer Sekunde gesendet und danach weiter ansteigende Werte innerhalb von 20 Sekunden. Zurückgehende Windstärken werden stufenweise 20 Sekunden verzögert gesendet. Regen bei Beginn sofort dreimal, nach dem Ende innerhalb von 20 Sekunden. Temperaturwerte von -40,0 °C bis +80,0 °C alle 10 Minuten, zusammen mit allen anderen Werten in einem Status-Telegramm.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundbegriffe der Umweltpsychologie: Stressoren (Klima, Hitze, Kälte, Gerüche, Schadstoffe), Taschenbuch von Malgorzata Swietlik, GRIN,Grundbegriffe Der Umweltpsychologie: Stressoren (klima, Hitze, Kälte, Gerüche, Schadstoffe), Taschenbuch Von Malgorzata Swietlik, Grin, 978-3-640-89593-9, Seitenanzahl: 2016,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **

Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Eltako Wetterdaten Multisensor, Wetterstation ZubehörDer Wetterdaten-Multisensor WMS sendet einmal pro Sekunde die aktuell erfassten Wetterdaten: Helligkeit aus drei Himmelsrichtungen 0-99.000 Lux, Wind 0-35 m/s, Regen und Temperatur -40-80 °C an das nachgeschaltete MSR12-UC, FWG14MS oder FWS61-24V DC. Als Verbindungsleitung genügt ein handelsübliches Telefonkabel J-YSTY 2x2x0,8 oder gleichwertig. Zulässige Leitungslänge 100 m. Kompaktes Kunststoffgehäuse, L x B x H 118 x 96 x 77 mm, Schutzart IP44, Umgebungstemperatur -30 °C bis 50 °C. Für die Stromversorgung einschliesslich Heizung des Regensensors ist ein Netzteil WNT15-24VDC24W oder WNT61-24VDC10W erforderlich. Um ein WMS mehrfach auszuwerten, können bis zu 64 Auswerteeinheiten MSR12-UC, FWG14MS oder FWS61-24V DC an den Wetterdaten-Multisensor angeschlossen werden.322,36 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ty WLAN-Wetterstation mit Wettervorhersage, WetterstationDie WLAN-Wetterstation mit Wettervorhersage ist ein unverzichtbares Gerät für alle, die die aktuellen Wetterbedingungen und zukünftige Wetterentwicklungen im Blick behalten möchten. Diese digitale Funk-Wetterstation bietet eine benutzerfreundliche Schnittstelle, die es ermöglicht, sowohl die aktuelle Temperatur als auch die Luftfeuchtigkeit präzise zu messen. Dank der WLAN-Funktionalität können Sie die Wetterdaten bequem abrufen und erhalten zudem eine zuverlässige Wettervorhersage für die kommenden Tage. Ob für den Einsatz zu Hause oder in einem Ferienhaus, diese Wetterstation hilft Ihnen, Ihre Aktivitäten im Freien besser zu planen und sich auf wechselnde Wetterbedingungen einzustellen. Die Station arbeitet mit einer Funkfrequenz von 433,92 MHz und ist netzbetrieben, was eine kontinuierliche Nutzung gewährleistet. - Aktuelle Wetterdaten in Echtzeit - Zuverlässige Wettervorhersage für mehrere Tage - Einfache Bedienung über WLAN-Verbindung.30,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Eltako Sendeeinheit Funk Wetterdaten Sendemodul, Wetterstation ZubehörFunk-Wetterdaten-Sendemodul für die sieben Wetterdaten des Multisensors MS. Mit innenliegender Antenne. Stand-by-Verlust nur 0,3 Watt. Für Einbaumontage. 45 mm lang, 45 mm breit, 18 mm tief. Versorgungsspannung 24 V DC von dem 33 mm tiefen Schaltnetzteil SNT61-230V/24V DC-0,25A, ebenfalls 45 mm lang und 45 mm breit. Dieses Schaltnetzteil versorgt gleichzeitig den Multisensor MS einschliesslich Heizung des Regensensors. Ggf. für beide Geräte zusammen eine tiefe UP-Dose setzen. Dieses Wetterdaten-Sendemodul empfängt per Kabel J-Y (ST) Y 2x2x0,8 von dem aussen am Gebäude befestigten Multisensor MS einmal pro Sekunde die sieben aktuell erfassten Wetterdaten Helligkeit (aus drei Himmelsrichtungen), Dämmerung, Wind, Regen sowie Aussentemperatur und sendet diese mit nachstehender Priorität als Funk-Telegramme in den Eltako-Gebäudefunk. Die Auswertung erfolgt mit der Gebäudefunk-Visualisierungs- und Steuerungs-Software GFVS, dem Funk-Multifunktions-Sensorrelais FMSR14, den Aktoren FSB14 und FSB71 sowie der Funk-Wetterdaten-Anzeige FWA65D. Bei dem Anlegen der Versorgungsspannung wird sofort ein Lern-Telegramm gesendet und nach ca. 60 Sekunden zwei Status-Telegramme mit allen aktuellen Werten. Danach mindestens alle 10 Minuten, jedoch auch: Helligkeitswerte West, Süd und Ost je von 0 bis 99 kLux bei einer Änderung um mindestens 10 %. Dämmerungswerte von 0 bis 999 Lux bei einer Änderung um mindestens 10 %. Windstärken von 0 bis 70 m/s. Ab 4 m/s bis 16 m/s werden die aktuellen Werte sofort dreimal im Abstand von einer Sekunde gesendet und danach weiter ansteigende Werte innerhalb von 20 Sekunden. Zurückgehende Windstärken werden stufenweise 20 Sekunden verzögert gesendet. Regen bei Beginn sofort dreimal, nach dem Ende innerhalb von 20 Sekunden. Temperaturwerte von -40,0 °C bis +80,0 °C alle 10 Minuten, zusammen mit allen anderen Werten in einem Status-Telegramm.67,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundbegriffe der Umweltpsychologie: Stressoren (Klima, Hitze, Kälte, Gerüche, Schadstoffe), Taschenbuch von Malgorzata Swietlik, GRIN,Grundbegriffe Der Umweltpsychologie: Stressoren (klima, Hitze, Kälte, Gerüche, Schadstoffe), Taschenbuch Von Malgorzata Swietlik, Grin, 978-3-640-89593-9, Seitenanzahl: 2016,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Unfallversicherung zahlt Schmerzensgeld?
Welche Unfallversicherung Schmerzensgeld zahlt, hängt von den individuellen Vertragsbedingungen ab. In der Regel sind Unfallversicherungen dazu da, um bei Unfällen finanzielle Unterstützung zu leisten, beispielsweise durch Invaliditätsleistungen oder Krankenhaustagegeld. Ob und in welcher Höhe Schmerzensgeld gezahlt wird, ist jedoch nicht immer ein Bestandteil der Leistungen einer Unfallversicherung. Es empfiehlt sich daher, die Vertragsbedingungen genau zu prüfen oder sich direkt mit der Versicherung in Verbindung zu setzen, um Klarheit darüber zu erhalten, ob und unter welchen Umständen Schmerzensgeld gezahlt wird. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.